IMPUESTOS | Por qué sacar un crédito en Argentina es lo más caro del mundo
Actualidad20/11/2026 Redacción P24
Acceder al financiamiento en la Argentina implica enfrentar una barrera que excede por completo las tasas de interés que fijan los bancos: una estructura impositiva asfixiante que convierte al país en el más caro del mundo para tomar un préstamo personal. Según un revelador estudio elaborado por la firma internacional BDO para la ONG Lógica —que analizó el esquema tributario de 30 economías representativas del 84% del Producto Bruto Interno (PBI) global—, la carga fiscal sobre los créditos individuales en el mercado local alcanza un sobrecosto del 39% sobre el costo financiero de referencia. Esta cifra ubica al país en la cima de un ranking negativo, superando con amplitud a Turquía (30%) y a Uruguay (22%). En términos concretos para el bolsillo del deudor, esto significa que por cada $1.400 que se abonan en concepto de intereses y otros gastos financieros de un préstamo, casi $400 van directamente a las arcas del Estado, mientras que los $1.000 restantes corresponden al costo real de la operación.
La razón de este liderazgo mundial radica en la voracidad recaudatoria y en la superposición de gravámenes entre los distintos niveles de gobierno. Argentina es el único país de los 30 relevados que aplica de manera simultánea cuatro tributos directos sobre una misma operación crediticia, una práctica que contrasta fuertemente con la tendencia internacional: casi la mitad de las economías analizadas (14 en total) no cobra absolutamente ninguno de estos impuestos, y otras 11 apenas aplican uno. En el plano global, la enorme mayoría de los países evita encarecer el acceso al dinero; de hecho, 23 de las 30 naciones no cobran IVA sobre los préstamos, 26 no aplican Ingresos Brutos, 21 prescinden del Impuesto de Sellos y 27 no gravan los intereses con tasas municipales.
El desglose del esquema local muestra que Argentina figura en lo más alto en cada uno de los cuatro componentes analizados, encabezando incluso dos de los rankings individuales. En primer lugar, registra una alícuota del 21% de IVA, ubicándose segunda en la muestra apenas por debajo de Uruguay (22%) y muy por encima de referencias regionales como México (16%). En segundo término, aplica un promedio del 8,75% en Ingresos Brutos, ocupando nuevamente el segundo puesto global detrás de Turquía (15%), pero superando con creces a países europeos como Italia (4,90%) o Francia (0,31%). A esto se suma el liderazgo absoluto en tasas municipales, con un promedio del 4,12% —frente al 1,61% de Colombia o el 0,72% de China—, y en el Impuesto de Sellos sobre el capital del préstamo, que promedia el 1,33%, dejando atrás al 0,79% de Chile y al 0,25% de Italia.
Este laberinto fiscal expone además una profunda tensión federal en el reparto de los recursos y desnuda quiénes son los principales beneficiarios de esta presión tributaria. El informe de BDO detalla que cerca del 70% de la recaudación generada por los impuestos al crédito queda en manos de las provincias y los municipios; es decir, por cada $1.000 que los ciudadanos pagan en tributos asociados a un préstamo, alrededor de $700 van a las administraciones subnacionales. Este porcentaje se explica al sumar la participación de las provincias en la coparticipación del IVA junto con la recaudación directa de Ingresos Brutos y las tasas locales. De hecho, Argentina es la única nación del estudio donde dos jurisdicciones subnacionales gravan simultáneamente los mismos intereses, lo que demuestra que cualquier intento serio por abaratar el acceso al financiamiento requiere no solo de voluntad del Gobierno nacional, sino de un acuerdo político profundo con gobernadores e intendentes.
Las consecuencias de esta asfixia tributaria trascienden lo meramente financiero y golpean de lleno en el desarrollo económico y la calidad de vida de las familias. Matías Olivero Vila, presidente de la ONG Lógica, advirtió que el encarecimiento artificial del crédito expulsa del sistema a miles de potenciales tomadores y paraliza decisiones clave de consumo e inversión. Como explicó el titular de la entidad, en el mercado crediticio el problema termina siendo binario: la acumulación de impuestos define si una familia puede comprar un auto o una moto —ya sea nuevo o usado—, realizar la ampliación de una vivienda o poner en marcha un proyecto productivo, o si directamente queda fuera del sistema. La comparación con el vecindario resulta elocuente: Chile cuenta con nueve veces más préstamos a individuos que la Argentina, una brecha abismal que encuentra en la mochila impositiva local su principal explicación y deja en evidencia la urgencia de reducir los tributos para permitir que el crédito vuelva a ser un motor del progreso individual.



Te puede interesar




Lo más visto
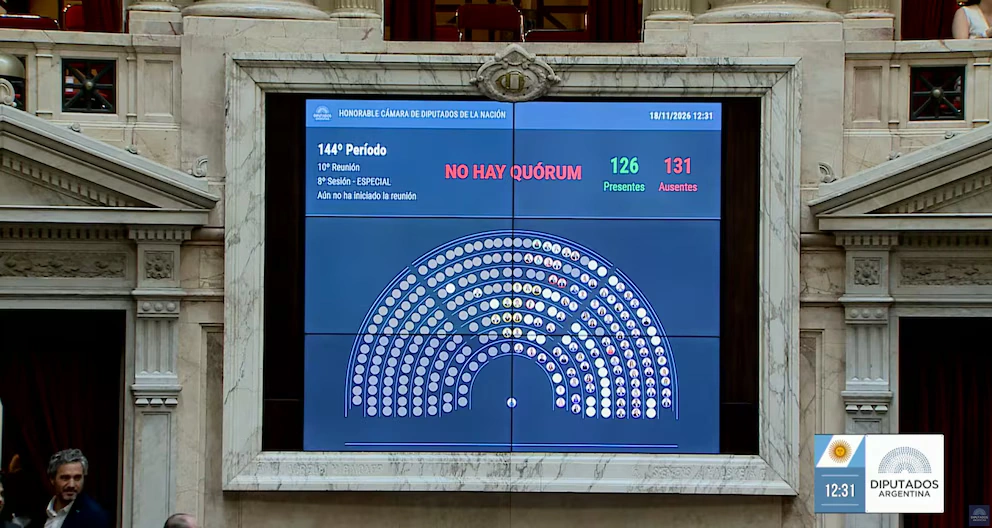
CONGRESO | Ley Malvinas: El costo político de una sesión que nació sin acuerdos
Por Dihcar Labina
Opinion19/11/2026
PUERTO DE USHUAIA | Tierra del Fuego recurre nuevamente a la Corte Suprema
Redacción P24
Tierra del Fuego20/11/2026
RUMBO AL 2027 | El Frente Renovador confirmó su alianza con el MPF
Redacción P24
Tierra del Fuego20/11/2026

IMPUESTOS | Por qué sacar un crédito en Argentina es lo más caro del mundo
Redacción P24
Actualidad20/11/2026